 CONTACT
 CONTACT
column コラム
2026.09.30
【チェックリスト】あなたの物件は大丈夫?収益物件管理の10のリスク
皆さん、こんにちは。SAKURA財産形成承継の寉岡です。
収益物件を管理していれば、リスクはつきもの。
「家賃は毎月入っているし、大きなトラブルもない。うちの物件は大丈夫」と思っていても、空室、設備の老朽化、入居者トラブル、災害、契約上の問題など、複数のリスクが水面下で進んでいた……なんてことも珍しくありません。
でもどれだけ時間や労力、費用をかけても、リスクをゼロにすることはできません。大切なのは、
「早く見つける」
「事前に備える」
「起きたときの損失を小さくする」
ことです。
そのために今回は、オーナー様が確認しておきたい「10のリスク」を、チェック方法とともにご紹介します。
リスク1 空室・賃料下落
空室は「何室空いているか」だけを見るのでは不十分。周辺地域の競合物件や入居者ニーズの状況が変われば、満室の間にも物件の競争力は変化していくからです。
どうチェックする?
同エリアの物件の募集賃料、間取り、築年数、設備、敷金・礼金などを定期的に調べてリスト化しておくとともに、退去から次の申込みまでの日数や問い合わせ件数を記録。「以前より契約が決まりにくくなっていないか」を確認します。
専門家は“ココ”を見る!
プロは「空いているかどうか」より、「どの段階で入居希望者が離脱しているか」を見ています。つまり、
- 問い合わせ自体が少ないのか?
- 問い合わせはあるのに内見されないのか?
- 内見はされるのに申込みにつながらないのか?
それぞれ原因も打ち手も異なるため、募集のプロセスを分解して見ることが重要です。
CHECK!(多いほど要注意)
□周辺の類似物件を半年以上確認していない
□問い合わせ数・内見数・申込数を把握していない
□数年以上、賃料や募集条件を見直していない
リスク2 家賃の滞納
家賃滞納は、滞納額が大きくなってから対処するのでは手遅れ。最初は数日の遅れでも、それが繰り返されるうちに長期滞納へ発展する可能性があるためです。
どう対策する?
毎月の入金確認日を決め、「未入金なら何日後に連絡するか」「保証会社にはいつ連絡するか」など、滞納発生時の対応手順をあらかじめルール化しておきます。
管理会社に委託している場合も、滞納発生時に誰が・いつ・どこまで対応するのかを確認しておくと安心です。
CHECK!(多いほど要注意)
□家賃の入金確認日を決めていない
□未入金時の対応手順が決まっていない
□保証会社の契約内容・連絡方法を把握していない
リスク3 設備故障・突発修繕
給湯器やエアコンなどの設備は、必ず修理・交換が必要な時期がやってきます。問題は、故障そのものよりも「いつ、どの設備にまとまった費用がかかりそうか」を把握できていないことです。
どうチェックする?
各設備について、
- 設置した年
- 交換した年月
- 過去の故障・修理履歴
- 修理・交換にかかった費用
などを一覧化しておきます。
当然ながら、正確な故障時期までは予測できません。しかし「古くなっている設備はどれか」がわかっていれば、交換費用や業者の手配を事前に検討できるため、“突発”修繕を未然に防ぐことが可能です。
専門家は“ココ”を見る!
管理の専門家は“対症療法”を良しとしません。病気と同じで、物件管理も予防が大切だからです。
たとえば一室の給湯器が故障した場合、同じ時期に導入された他室の給湯器もチェックします。同年代の設備が複数ある=一気に故障する可能性がある、と考えられるからです。
一件の故障を、建物全体の設備状況を見直す“サイン”として捉えることが重要です。
CHECK!(多いほど要注意)
□給湯器やエアコンの設置年がわからない
□設備の修理・交換履歴を一覧化していない
□複数設備の交換が重なった場合の資金を準備していない
リスク4 長期修繕・法定点検
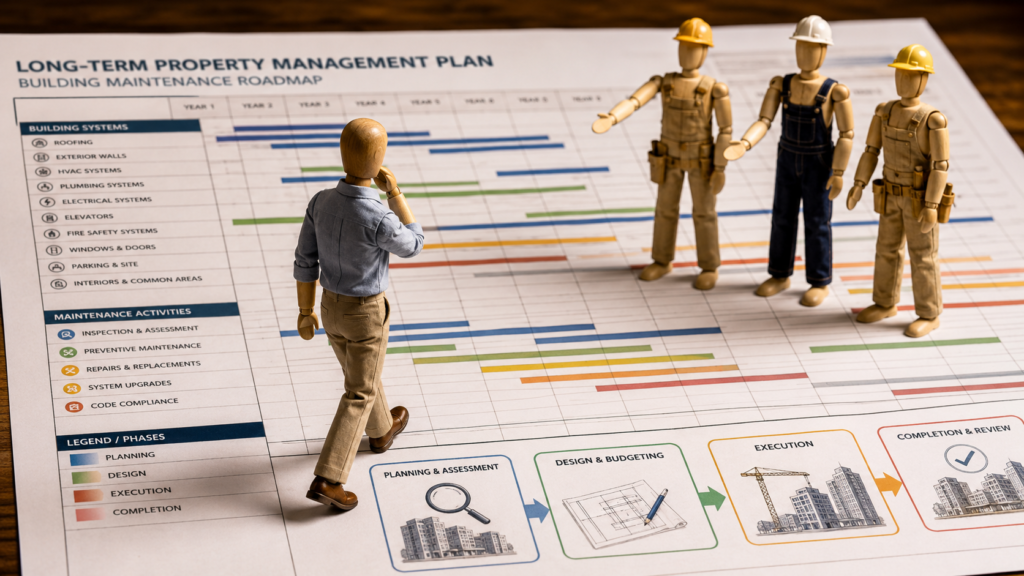
時間とともに劣化するのは室内設備だけではありません。外壁、屋上防水、屋根、配管、共用設備など、建物そのものも少しずつ劣化が進んでいきます。
また、建物の規模や設置されている設備によっては、消防設備など法令に基づく定期的な点検・報告も必要です。
どう対策する?
室内設備と異なり、外壁や屋上防水などの状態は、なかなか一般のオーナー様では判断ができません。
そのため、まずは過去に「いつ・どこを・いくらで修繕したか」を整理したうえで、管理会社や建築・設備の専門家と、
- 今後5〜10年程度で修繕が必要になりそうな箇所
- 工事を行うおおよその時期
- 想定される費用
- 必要な法定点検と実施時期
を確認し、将来の修繕計画を作っておきましょう。
CHECK!(多いほど要注意)
□過去の大規模修繕・点検履歴を整理していない
□今後5〜10年程度の修繕予定と概算費用がわからない
□自分の物件に必要な法定点検を把握していない
リスク5 入居者トラブル
騒音、ゴミ出し、共用部分の使い方など、一つひとつは小さな問題でも、対応を誤ると入居者同士の対立や退去につながることがあります。
特に注意したいのが、電話などでいったん問題が収まったあと、対応の記録を残さずに終えてしまうケース。
同じ問題が再発した際に過去の経緯を確認できないと、当事者に同じ説明を繰り返したり、逆に前回と矛盾する対応をしてしまったりと、かえって火に油を注ぐ結果につながることもあります。
どう対策する?
入居者から相談や苦情を管理するノートやExcelを作っておき、
- いつ
- 誰から
- どのような相談があったか
- どのように対応したか
- その後どうなったか
を記録しておきます。
こうしておけば、同じ問題が繰り返された際にも、過去の経緯を確認しながら対応できるようになります。
専門家は“ココ”を見る!
トラブルが起きたとき、プロが最初にするのは「どちらが悪いか」を決めることではなく、事実関係を整理することです。
騒音トラブルひとつをとっても、当事者双方の主張が食い違うことは珍しくありません。
日時、申告内容、写真、過去の対応履歴などを残しておけば、問題が長期化した場合にも、管理会社や弁護士などへ客観的な情報をもとに相談できます。
CHECK!(多いほど要注意)
□入居者からの苦情・相談内容を記録していない
□同じトラブルが何度も繰り返されている
□自分だけでは判断できない問題の相談先が決まっていない
リスク6 入居者の高齢化
単身高齢者が増えると、急病や孤独死、緊急時の連絡、死亡後の契約終了や残置物処理など、これまで以上に備えておきたい管理上の課題が増えていきます。
どう対策する?
ポイントとなるのは、「見守り・保険・契約」の3つです。
異変を早期発見できる仕組みを検討するとともに、万が一の孤独死に伴う原状回復費用などへの保険、死亡後の契約や残置物への対応について確認しておきます。
詳しい対策については、当社の入居者の高齢化にどう対応すべき?プロが教える「三位一体の対策」でも解説しています。
専門家は“ココ”を見る!
ポイントになるのは「いざという時の緊急連絡先の“質”」です。
契約から年月が経てば、電話番号が変わっていたり、緊急連絡先となっている親族自身が高齢になっていたりする可能性もあります。これでは意味がありません。
そのため、緊急連絡先が「登録されているか」だけではなく、「現在も使えるか」まで定期的に確認することが大切です。
CHECK!(多いほど要注意)
□緊急連絡先を長期間更新していない
□単身高齢者に異変があった際の対応方法が決まっていない
□孤独死や残置物への保険・契約上の備えを確認していない
リスク7 契約・法改正への対応漏れ
「これまでこの契約書で問題がなかったから」といって、今後もそのままでよいとは限りません。
賃貸住宅を取り巻く制度や実務は変化しているため、昔作った契約書や管理ルールが現在の状況に合わなくなっている可能性があります。
どこに相談する?
まずは、現在使用している契約書や管理方法について、管理会社や宅地建物取引業者などに定期的に確認してもらいましょう。
契約解除や入居者との紛争など、個別の法的判断が必要な場合には、弁護士への相談が必要になることもあります。
大切なのは、トラブルが起きてから初めて契約書を確認するのではなく、“何もない時に”見直す時間をつくることです。
CHECK!(多いほど要注意)
□長期間、同じ契約書のひな形を使っている
□法改正や制度変更を定期的に確認していない
□契約・法律について相談できる専門家が決まっていない
リスク8 火災・地震・水害などの災害
「火災保険に入っているから大丈夫」。本当にそうでしょうか?
水害や土砂災害など、想定すべきリスクは物件の立地によって異なりますし、加入している保険によって補償される範囲も異なります。
「所有物件が置かれている環境」をきちんと把握しておかなければ、いざという時に「こんなはずではなかった」と慌てることになりかねません。
どうチェックする?
まずはハザードマップで、所有物件の周辺にどのような災害リスクがあるかを確認しておきましょう。
そのうえで保険証券を確認し、
- 想定される災害が補償対象になっているか
- どこまで補償されるか
- 自己負担が発生する条件は何か
などを保険会社・代理店に確認しておきます。
加えて、実際に被災した場合に、入居者への連絡や建物確認、修繕業者への連絡を誰が行うのかも決めておく必要があります。
CHECK!(多いほど要注意)
□物件所在地のハザードマップを確認していない
□加入している保険の補償範囲を説明できない
□被災時に誰が入居者・修繕業者へ連絡するか決まっていない
リスク9 資金繰り・キャッシュフローの悪化
「年間収支が黒字だから、このまま運営を続けていけば大丈夫」ーーとは限りません。
空室による収入減、家賃滞納、税金、借入返済、保険でカバーできない支出など、賃貸経営では思わぬ収入減・出費増が同じ時期に重なり、手元資金が急速に減ることがあるからです。
どうチェックする?
月々の利益ではなく、半年〜1年先までの現金の出入りを確認します。
家賃収入から管理費や返済額を引くだけでなく、固定資産税などのまとまった支出、想定される空室期間、突発的な出費まで含めて、「収入が減った場合でも、何か月なら耐えられるか」を確認しておきましょう。
「細かい数字の計算が苦手」という方は、ChatGPTなどの生成AIを使って収支項目を整理したり、複数のケースを試算したりするのも一つの方法です。
※ただし、生成AIを活用した場合でも、最終的な資金計画については、実際の収支資料をもとに専門家へ確認しておくと安心です。
専門家は“ココ”を見る!
肝心なのは「黒字か赤字か」だけでなく、「手元にいつ、いくら残るか」です。
帳簿上は利益が出ていても、税金や借入返済などで現金が減れば、必要なタイミングで修繕や募集施策にお金を使えないことがあるからです。
「収益性」と「資金繰り」は分けて考えることが重要です。
CHECK!(多いほど要注意)
□半年〜1年先までの現金の出入りを試算していない
□空室や家賃減少が続いた場合、何か月耐えられるかわからない
□固定資産税などのまとまった支出を含めた資金計画を立てていない
リスク10 オーナー自身の高齢化・病気・相続
忘れてはいけないのが、「物件」だけでなく「管理するオーナー自身」も年齢を重ねていくということです。
病気や認知機能の低下、突然の死亡などによってオーナーが適切な判断ができなくなると、修繕、契約、支払いなど、日々の物件管理そのものが滞る可能性があるためです。
どう対策する?
まずは、
- 所有している物件
- 契約書
- 借入状況
- 管理会社の連絡先
- 加入している保険
- 修繕・設備交換の履歴
など、管理に必要な情報を整理しておきます。
そのうえで、「自分が管理できなくなったら誰が引き継ぐのか」まで家族と共有しておきましょう。
相続や将来の判断能力低下まで見据える場合には、不動産管理だけでなく、相続・税務・法務を含めて専門家へ早めに相談することも大切です。
専門家は“ココ”を見る!
ポイントになるのは「オーナー自身が動けなくなったときにも物件管理が継続できるか」。
たとえば、
- 誰が修繕の判断をするのか?
- 誰が管理会社とやり取りするのか?
- 誰が物件を引き継ぐのか?
などがあらかじめ決まっているかどうかです。
資料がきちんと残っていることと、管理をスムーズに引き継ぐことができるかどうかは別問題。
「自分がいなくても回る状態」をつくっておくところまでが、長期的な物件管理といえます。
CHECK!(多いほど要注意)
□自分以外に物件全体の状況を把握している人がいない
□契約書や管理資料の保管場所を家族が知らない
□自分が管理できなくなった場合の引き継ぎ方法を決めていない
まとめ
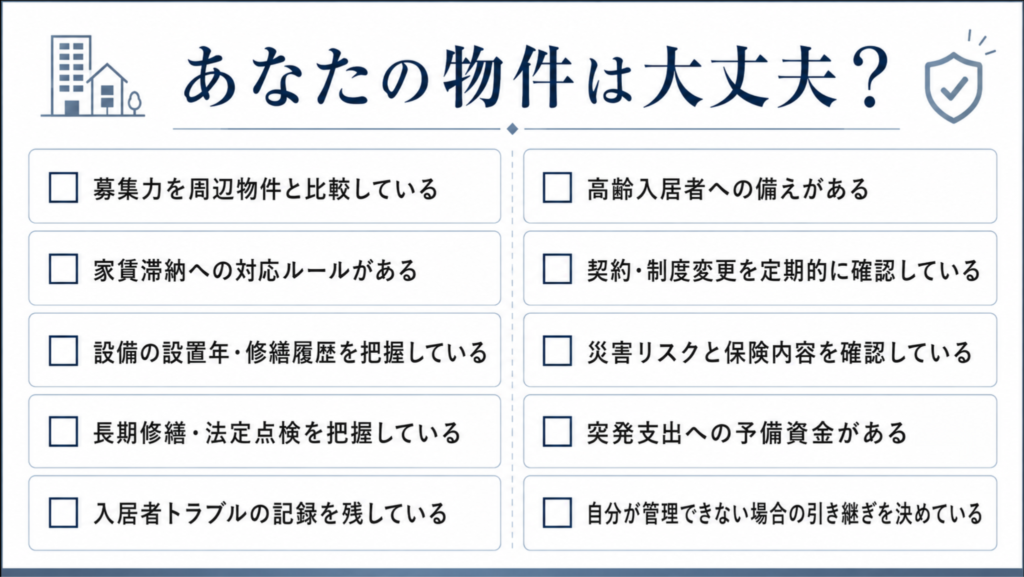
今回お話した10のリスクは、空室、滞納、設備、修繕、入居者対応、契約、災害、資金に相続と、それぞれ別の分野の知識や経験が必要です。
専業で管理されているオーナー様でもない限り、これら全てを継続的に確認し、適切な判断を続けるのは簡単ではありません。
だからこそ、
「何を確認するべきか」
「問題があれば誰に相談するべきか」
「自分が動けないときは誰が動くべきか」
この3つを明確にし、物件を継続的にチェックできる体制をつくることが、長期的な資産管理につながります。
SAKURA財産形成承継株式会社では、日々の不動産管理だけでなく、収益改善、建物、税務・法務、将来の相続・資産承継まで含めたご相談を承っています。
チェックリストの中に「できていない」「そもそも状況がわからない」という項目があった方は、ぜひ一度お問い合わせフォームからご相談ください。
大切な収益物件を次の世代まで守るために、まずは現在の管理状況を整理するところから始めてみましょう。
